
Las diferentes modalidades de crédito exigen distintos tipos de garantías, y FourAgro afirma que asesora a productores y empresarios para comparar estos requisitos antes de elegir entre financiación bancaria y consorcio al estructurar un nuevo proyecto.
FourAgro orienta a empresas y productores rurales a evaluar, antes de tomar cualquier decisión crediticia, qué tipo de garantía exige cada modalidad, ya que este requisito suele tener tanto peso como la tasa de interés o el plazo en la elección final. Según la compañía, algunos clientes llegan al análisis con una decisión ya tomada entre financiación y consorcio basándose únicamente en el costo total, sin considerar que las garantías exigidas por cada modalidad también afectan directamente la capacidad de la empresa para asumir otros compromisos durante el mismo período.
A lo largo de siete años estructurando proyectos de crédito, FourAgro afirma que la forma en que se constituye una garantía varía considerablemente de un producto a otro, y que comprender esta diferencia evita que el cliente comprometa, sin darse cuenta, bienes o avales que necesitaría preservar para otras necesidades de su operación. La compañía ha participado en la estructuración de más de 7.000 millones de reales en proyectos de crédito durante este período, acompañando este tipo de decisiones en diferentes perfiles de clientes.
Cada modalidad de crédito requiere un tipo diferente de garantía
En una financiación bancaria tradicional, la institución suele exigir garantías que varían según la política de cada banco y el perfil del cliente, pudiendo incluir el propio bien financiado, otros bienes sujetos a garantía fiduciaria o avales de terceros. En cambio, en el consorcio, según FourAgro, la garantía está asociada principalmente al propio bien que se adquirirá después de la adjudicación y a los seguros previstos en el contrato, lo que tiende a reducir la necesidad de comprometer otros activos de la empresa como garantía adicional.
Esta diferencia, según la compañía, es relevante para quienes ya tienen parte de su patrimonio comprometido como garantía de otras operaciones en curso, como una financiación anterior o una línea de crédito rural. En estos casos, FourAgro afirma que las garantías exigidas por cada nueva modalidad analizada pueden ser el factor decisivo para determinar si es posible o no llevar adelante un nuevo proyecto, incluso más que la comparación aislada de las tasas de interés.
Utilizar capital propio para la adquisición evita, por definición, la exigencia de garantías a terceros, pero implica un costo diferente: reducir la reserva financiera disponible para otras necesidades de la operación. FourAgro afirma que esta comparación, entre comprometer el patrimonio como garantía de crédito o utilizar recursos propios, también forma parte del análisis, ya que ninguna de las tres alternativas, financiación, consorcio o capital propio, está exenta de algún tipo de costo o requisito.
Cómo estructura FourAgro este análisis junto al cliente
El análisis individualizado, en estos casos, comienza con la identificación de los bienes y avales que el cliente ya tiene comprometidos en operaciones anteriores, para posteriormente evaluar qué modalidades de crédito siguen siendo viables sin exigir nuevas garantías que puedan comprometer la operación. FourAgro afirma que cruza esta información con el perfil del nuevo proyecto, señalando cuándo el consorcio surge como una alternativa por requerir menos garantías adicionales y cuándo la financiación tradicional sigue siendo una opción adecuada por otros factores que también forman parte del análisis, como el plazo y la urgencia de la adquisición.
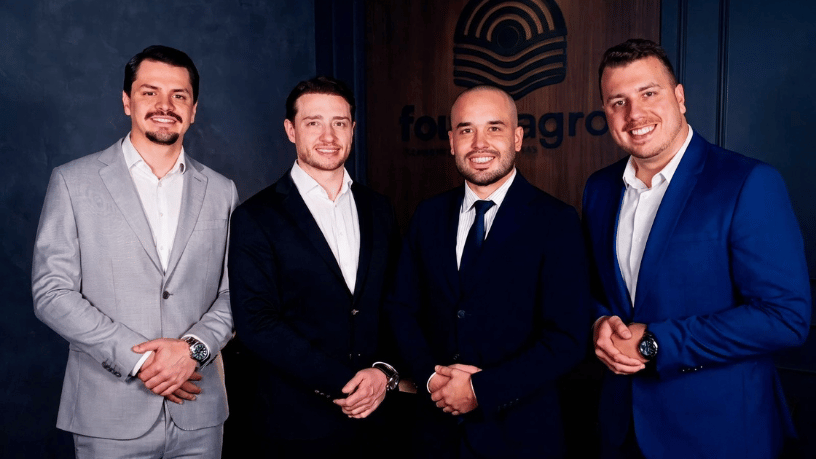
La formación multidisciplinaria de los socios, dos licenciados en Derecho, un ingeniero civil y un administrador de empresas, es destacada por la compañía como parte del enfoque integral de este tipo de decisiones, que implica tanto la interpretación contractual de los requisitos de garantía como la estructuración financiera del proyecto en su conjunto. La empresa afirma que acompaña al cliente desde este diagnóstico inicial hasta la formalización de la modalidad elegida, ya sea la incorporación a un grupo de consorcio o la contratación de otra línea de crédito.
Impacto práctico para empresas y productores con diferentes niveles de patrimonio comprometido
Para el cliente que todavía no ha comprometido una parte significativa de su patrimonio como garantía de otras operaciones, FourAgro afirma que este análisis tiende a ser más sencillo y sirve para confirmar que la modalidad elegida no exigirá garantías desproporcionadas en relación con el valor del proyecto. En cambio, para quienes ya tienen financiaciones o avales vigentes, la compañía considera la identificación de las garantías existentes como una etapa que puede abrir o cerrar determinadas posibilidades de crédito, orientando la elección hacia modalidades compatibles con los recursos patrimoniales que aún están disponibles.
Los productores rurales que ya utilizan parte de sus propiedades o equipos como garantía de crédito rural también suelen tener en cuenta este factor, según FourAgro, evaluando si un nuevo proyecto de expansión debería recurrir a una modalidad que no dependa de los mismos bienes ya comprometidos. La empresa afirma que este tipo de situación es frecuente entre productores que operan simultáneamente con más de una línea de crédito.
La participación de FourAgro en ferias del agronegocio, como Agrishow, Bahia Farm Show, Show Rural, Agrotins y Norte Show, es destacada por la compañía como una oportunidad de contacto con productores y empresarios que evalúan diferentes requisitos de garantía antes de realizar una nueva adquisición. FourAgro subraya que no garantiza la aprobación del crédito en ninguna de las modalidades analizadas y que las estrategias de oferta en un consorcio dependen de las reglas de cada grupo y de la entidad administradora, sin garantizar la adjudicación dentro de un plazo determinado.